


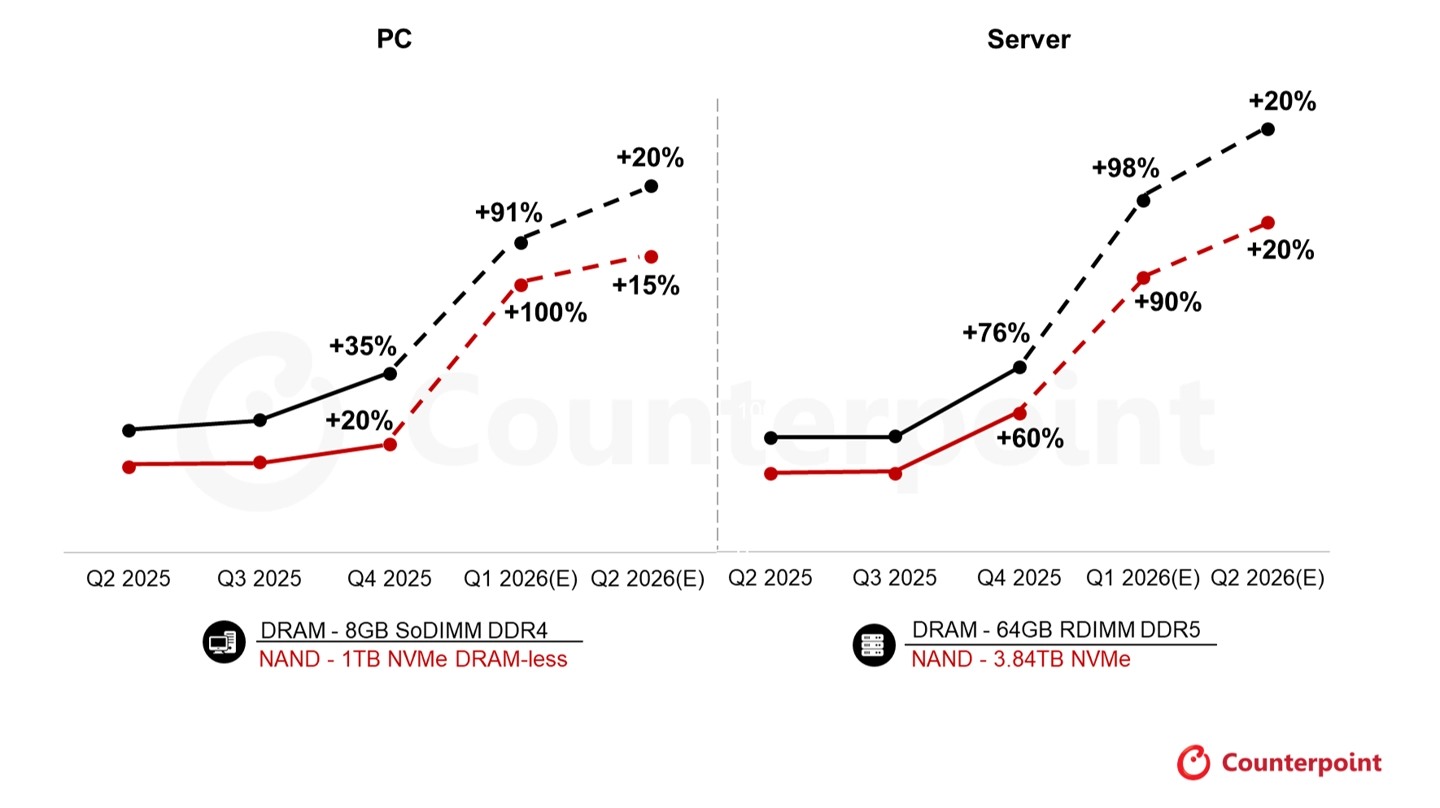
Il mercato delle memorie sta vivendo una fase di forte pressione sui prezzi. Secondo il February Memory Price Tracking Report pubblicato il 2 febbraio da Counterpoint Research, nel Q1 2026 i prezzi dei semiconduttori di memoria sono già saliti fino al 90% rispetto al Q4 2025, raggiungendo livelli record per DRAM, HBM e NAND.
Il principale fattore trainante è l’impennata dei prezzi della DRAM per server general purpose. In particolare, il costo dei moduli RDIMM da 64GB è raddoppiato da 450 a 900 dollari (circa 415 → 830 euro) ed è atteso superare i 1.000 dollari (circa 920 euro) nel Q2 2026. Questa dinamica ha accelerato l’aumento medio dei prezzi sull’intero comparto DRAM.
Dopo una relativa stabilità nel Q4 2025, anche la NAND flash ha registrato nel primo trimestre un incremento nell’ordine dell’80–90%. A ciò si aggiungono aumenti selettivi per prodotti HBM3e, contribuendo a un rialzo generalizzato su tutte le categorie.
Impatto sugli smartphone e sulle configurazioni
Per contenere i costi, diversi produttori di smartphone stanno riducendo la capacità DRAM su alcuni modelli o sostituendo TLC con QLC più economiche. Parallelamente:
- gli ordini LPDDR4, oggi più scarsi, sono in calo;
- crescono invece gli ordini LPDDR5, supportati dall’arrivo di nuovi chip entry-level compatibili con lo standard più recente.
In risposta, gli OEM rimodulano le configurazioni o privilegiano il lancio di prodotti di fascia alta con LPDDR5, segmento relativamente meno colpito dai rincari.
La lettura di Counterpoint
Secondo Jeongku Choi, per i produttori si tratta di una “doppia penalizzazione”: costi dei componenti in aumento e potere d’acquisto dei consumatori in indebolimento, con il rischio di rallentamento della domanda nel prosieguo del trimestre. La risposta richiesta agli OEM passa da nuovi modelli di approvvigionamento o da un focus su prodotti premium in grado di giustificare prezzi più elevati.
Il report evidenzia anche una redditività senza precedenti: nel Q4 2025 i margini operativi DRAM hanno raggiunto circa il 60%, superando per la prima volta quelli dell’HBM. Nel Q1 2026 è atteso un nuovo record storico. Resta però l’incognita di lungo periodo: questo livello potrebbe diventare la nuova normalità oppure rappresentare un picco estremo, con il rischio di un contraccolpo più severo al prossimo ciclo ribassista, qualora si materializzasse.

