

Nel secondo trimestre 2026 il mercato dei pannelli per smartphone ha raggiunto circa 560 milioni di unità, in leggero calo rispetto al trimestre precedente. Il dato conferma comunque una domanda ancora solida in un contesto reso più complesso dall’aumento dei costi di alcuni componenti, in particolare delle memorie.
La classifica dei fornitori vede ancora BOE davanti a tutti, seguita da Samsung Display e TCL CSOT. Il quadro più interessante, però, non riguarda solo i volumi: il mercato si sta polarizzando sempre di più tra AMOLED per i segmenti medio-alti e a-Si LCD per i modelli più accessibili, oltre che per il canale della riparazione e dell’usato.
BOE resta leader, Samsung tiene sull’AMOLED e TCL CSOT supera il 15%
BOE ha chiuso il trimestre con circa 146 milioni di pannelli spediti e una quota del 26,1%, mantenendo il primo posto globale. Il suo portafoglio resta molto ampio e copre a-Si LCD, LTPS LCD e AMOLED.
Samsung Display si colloca al secondo posto con circa 90 milioni di unità e una quota del 16,1%. La sua forza resta concentrata soprattutto sui pannelli AMOLED, destinati sia ai dispositivi del gruppo Samsung sia agli iPhone di Apple.
Al terzo posto arriva TCL CSOT con circa 84 milioni di pannelli e una quota che supera per la prima volta il 15%. La spinta principale è arrivata dalla linea T19, che ha aumentato in modo evidente le spedizioni di pannelli LCD per smartphone. In una fase di domanda non brillante per i nuovi lanci, il contributo del post-vendita e del mercato dell’usato ha continuato a dare ossigeno a questo tipo di prodotto.
Il mercato si divide tra AMOLED e a-Si LCD, mentre LTPS LCD perde spazio
Subito dietro ai primi tre si posizionano HKC, con una quota vicina al 13%, e Tianma, al 12,4%. Anche in questi casi il peso dell’a-Si LCD resta importante, mentre Tianma continua a presidiare sia il fronte LCD sia quello AMOLED.
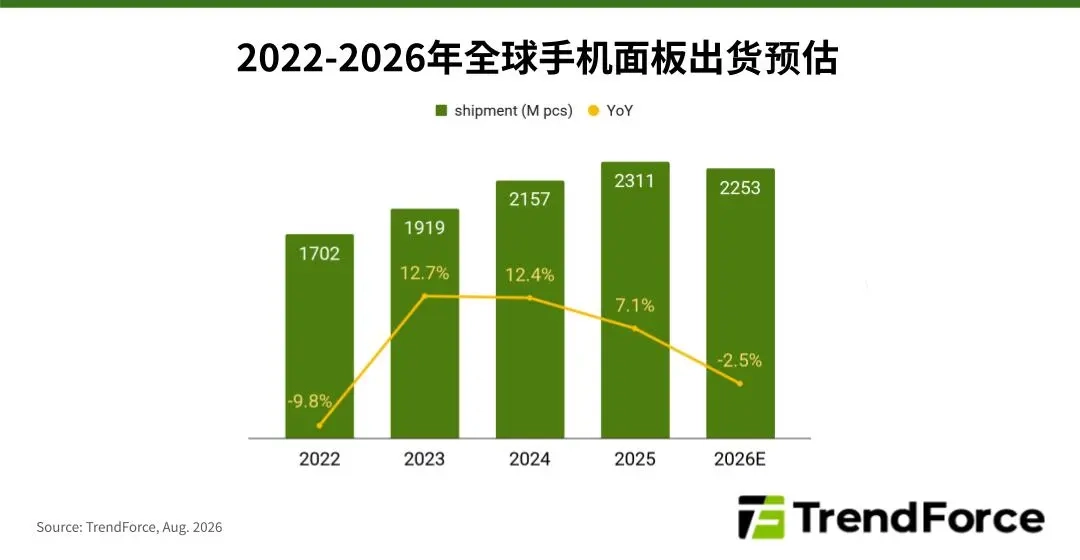
Su base annua, le previsioni per il 2026 indicano spedizioni globali di pannelli smartphone attorno a 2,25 miliardi di unità, con una flessione del 2,5%, più contenuta rispetto alle stime precedenti. L’effetto della scarsità di memoria e dei prezzi più alti nella supply chain resta reale, però il mercato secondario ha attutito l’impatto sulla domanda complessiva.
Dal punto di vista tecnologico, l’evoluzione appare sempre più netta. Gli AMOLED continuano a penetrare nelle fasce medio-alte, mentre gli a-Si LCD difendono il proprio ruolo grazie al vantaggio di costo. Il segmento LTPS LCD, invece, vede restringersi progressivamente il suo spazio negli smartphone e parte della capacità produttiva viene già riallocata verso automotive e dispositivi IT.

