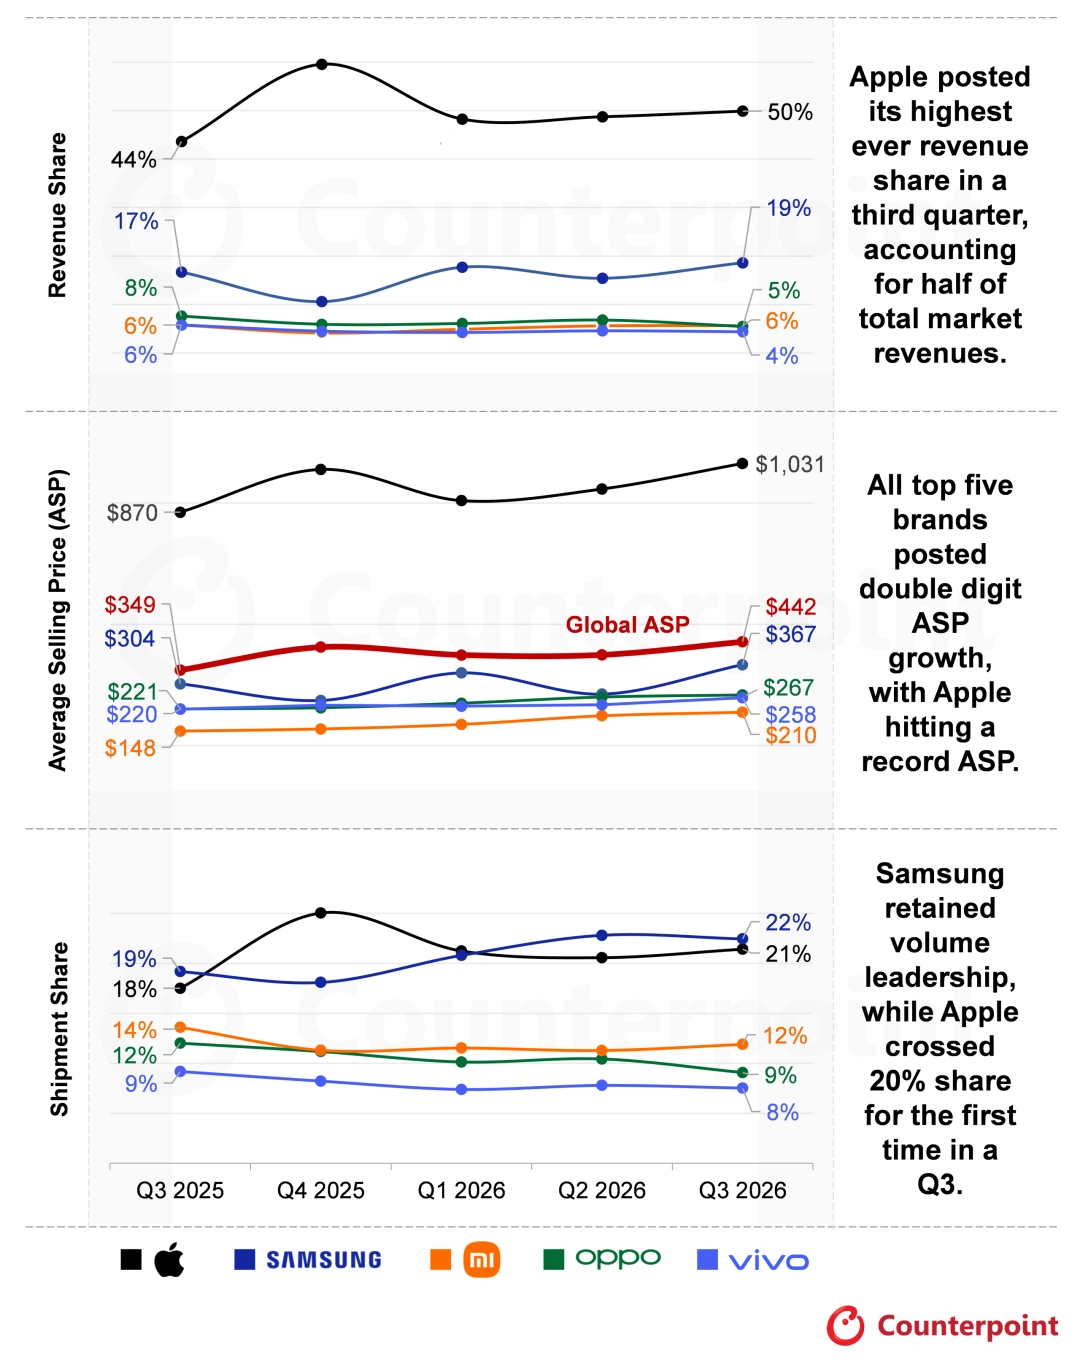
Il terzo trimestre 2026 ha fotografato un mercato smartphone globale in forte contrazione nei volumi, ma ancora capace di crescere in valore. Le spedizioni sono scese del 19% su base annua, mentre il fatturato complessivo è salito del 3% fino a 114 miliardi di dollari, pari a circa 105 miliardi di euro.
A fare la differenza è stato soprattutto il prezzo medio di vendita: l’ASP globale ha raggiunto 442 dollari, circa 405 euro, con un balzo del 27% e un nuovo massimo storico su base trimestrale. Il mix più premium, l’aumento dei costi della memoria e listini più alti in diverse fasce hanno compensato il calo delle unità vendute.
Il mercato smartphone punta sul valore più che sui volumi
Il quadro emerso nel trimestre mostra con chiarezza la tensione tra quantità e redditività. I produttori stanno reagendo all’aumento dei costi, in particolare sul fronte della memoria, con tre mosse principali: prezzi più alti, razionalizzazione delle varianti meno redditizie e maggiore attenzione ai modelli strategici.
La fascia entry level è quella più esposta, perché ha meno spazio per assorbire rincari senza compromettere i profitti. Di conseguenza, molti marchi stanno spostando il baricentro verso prodotti di fascia media e medio-alta, dove il posizionamento consente più flessibilità.
Apple supera il 50% dei ricavi, Samsung resta leader nelle spedizioni
Sul fronte dei brand, Apple ha registrato il dato più forte in termini di ricavi, con una crescita del 17% e una quota che ha superato per la prima volta il 50% del fatturato globale del trimestre. A sostenere il risultato sono stati la domanda per la gamma iPhone 17 e il buon avvio commerciale dei modelli iPhone 18 Pro, con un ASP del marchio in aumento del 19%.
Samsung si è confermata seconda per quota di ricavi, al 19%, ma prima per spedizioni con il 22% del mercato. Anche in questo caso il supporto principale è arrivato dall’ASP, salito del 21% a 367 dollari, circa 335 euro.
Xiaomi regge sui prezzi, mentre OPPO e vivo sacrificano i volumi
Per Xiaomi il trimestre si è chiuso con ricavi sostanzialmente stabili, nonostante la contrazione delle spedizioni. Il marchio ha compensato con un aumento a doppia cifra del prezzo medio, sostenuto dal trasferimento dei costi dei componenti sui listini e da un mix prodotto più orientato alla fascia media e medio-alta. Tra i modelli che hanno contribuito di più ci sono Redmi Note 15 e Xiaomi 17T.
Più difficile la situazione per OPPO e vivo, che hanno registrato un calo dei ricavi rispettivamente del 26% e del 22%. In entrambi i casi, la crescita dell’ASP non è bastata a controbilanciare la flessione dei volumi. Le due aziende stanno privilegiando la redditività, riducendo la presenza nei mercati meno centrali e concentrando risorse su flagship e linee chiave.